


simplr
4,7338.00 Rezensionen
App-Details
- Version
- 4.3.31
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- blau direkt Berlin GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
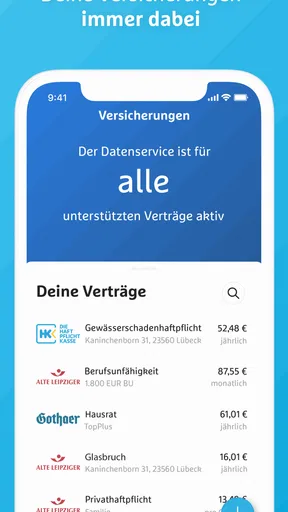
Versicherungen gehören zu den Dingen, die man gern einmal ordentlich sortiert und danach möglichst lange nicht mehr anfassen möchte. Genau dort setzt simplr an: Die App von blau direkt Berlin GmbH bringt meine Versicherungsverträge auf das Smartphone und macht aus verstreuten Unterlagen eine zentralere Übersicht. Ich finde den Ansatz besonders dann sinnvoll, wenn im Alltag mehrere Policen, Dokumente und Fristen zusammenkommen und man im entscheidenden Moment nicht erst Schubladen oder E-Mail-Postfächer durchsuchen möchte.
Der erste Eindruck ist angenehm klar. Es geht nicht darum, ständig neue Finanzprodukte zu entdecken, sondern die eigene Versicherungssituation besser im Blick zu behalten. Das klingt unspektakulär, ist aber genau die Stärke dieser Finanz-App. Nach der ersten Neugier entscheidet sich allerdings schnell, ob sie dauerhaft nützlich bleibt: Eine Vertragsübersicht muss nicht jeden Tag geöffnet werden, sondern dann funktionieren, wenn ein Umzug, ein Schaden, eine Beitragsfrage oder eine wichtige Änderung ansteht.
Vom schnellen Überblick zur dauerhaften Versicherungsroutine
Beim dauerhaften Nutzen zählt für mich nicht, wie oft ich simplr öffne, sondern ob ich mich im passenden Moment schnell orientieren kann. Im nächsten Abschnitt geht es deshalb darum, wie Lesbarkeit und Navigation den Überblick über Verträge erleichtern – und weshalb eine klare Ablage gerade dann wichtig ist, wenn man wenig Zeit oder einen konkreten Anlass hat.
Warum die erste Woche überzeugend wirken kann
In der ersten Woche liegt der größte Nutzen für mich im Aufräumen. Wer Versicherungsunterlagen an mehreren Orten aufbewahrt, bekommt mit einer zentralen Smartphone-Lösung einen deutlich besseren Ausgangspunkt. Statt sich nur an einzelne Anbieter oder Vertragsnamen zu erinnern, kann man die eigene Absicherung als zusammenhängendes Thema betrachten. Das hilft besonders nach einem Wohnungswechsel, beim Zusammenziehen oder wenn sich die familiäre Situation verändert.
Die App ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Das passt zum Charakter des Produkts: Es ist kein Werkzeug für eine kleine Gruppe von Finanzprofis, sondern eine praktische Verwaltungsoberfläche für Menschen, die ihre Versicherungen nicht täglich analysieren wollen. Die aktuelle Version 4.3.31 zeigt außerdem, dass das Produkt als laufend gepflegte Anwendung gedacht ist, nicht bloß als einmalige digitale Visitenkarte.
Mein wichtigster Tipp für den Einstieg lautet: Nicht versuchen, sofort alles perfekt zu ordnen. Ich würde zunächst die Verträge erfassen, die im Alltag am relevantesten sind, etwa Haftpflicht, Hausrat, Kfz oder eine Absicherung rund um die eigene Wohnung. Danach lässt sich leichter erkennen, welche Unterlagen fehlen, welche Angaben veraltet wirken oder bei welchen Policen man überhaupt einmal genauer hinsehen sollte. So wird der erste Kontakt nicht zu einem langen Verwaltungsprojekt.
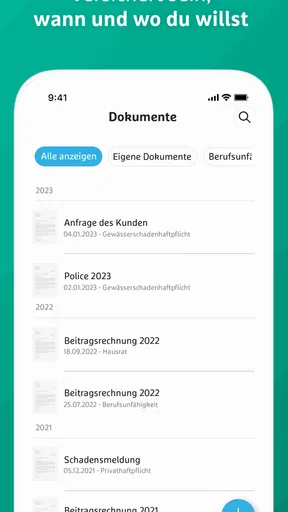
Der Vorteil gegenüber einem klassischen Ordner liegt nicht nur darin, dass Papier wegfällt. Ein Ordner ist zwar greifbar, aber selten dabei, wenn man ihn braucht. Ein E-Mail-Postfach ist ebenfalls kein idealer Ersatz, weil dort Rechnungen, Werbung und alte Nachrichten nebeneinanderliegen. Eine speziell auf Verträge ausgerichtete App bietet mir gedanklich den besseren Mittelpunkt: Ich suche nicht nach einem Dokument, sondern nach meiner Versicherungssituation.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der Alltagstest: Wann die App wirklich gebraucht wird
Ein realistisches Beispiel ist ein Wasserschaden in der Wohnung. In so einem Moment möchte ich nicht erst überlegen, bei welchem Anbieter der passende Vertrag liegt, welche Unterlagen dazugehören und ob ich die aktuelle Kontaktmöglichkeit noch finde. Eine strukturierte digitale Ablage kann hier Zeit sparen und den Kopf freihalten. Sie ersetzt natürlich nicht die Prüfung des konkreten Versicherungsschutzes, aber sie verkürzt den Weg zu den Informationen, die ich für den nächsten Schritt benötige.
Ähnlich hilfreich ist simplr bei einem Umzug. Neue Adresse, andere Wohnfläche, eventuell ein neues Fahrzeug und veränderte Haushaltsverhältnisse können mehrere Verträge betreffen. Wer solche Änderungen nur nebenbei erledigt, übersieht leicht eine Meldung oder verschiebt sie auf später. Ich würde die App deshalb als Checkpoint verwenden: Nach dem Umzug einmal alle Verträge durchgehen, Änderungen notieren und anschließend gezielt bei den jeweiligen Stellen nachfassen.
Auch bei einem Fahrzeugwechsel kann eine zentrale Übersicht nützlich sein. Die App nimmt mir nicht automatisch jede Entscheidung ab, aber sie hilft, alte und neue Unterlagen gedanklich auseinanderzuhalten. Das ist ein kleiner, nicht sofort offensichtlicher Vorteil: Gute Versicherungsverwaltung besteht nicht nur aus dem Abschluss eines Vertrags, sondern auch daraus, veraltete Informationen konsequent aus dem eigenen Alltag zu entfernen.
Wer simplr nur installiert und dann erwartet, dass sich die gesamte Versicherungssituation von allein verbessert, wird vermutlich enttäuscht sein. Der erste Nutzen entsteht erst durch eine saubere Ausgangsbasis. Ich würde daher beim Einrichten bewusst prüfen, ob Namen, Adressen und Vertragszuordnungen noch stimmen. Gerade diese kurze Kontrolle entscheidet darüber, ob die App später als verlässliche Übersicht oder nur als weitere Ablage wahrgenommen wird.
Was monatlich bleibt, wenn die Neuheit vorbei ist
Versicherungen verändern sich langsamer als viele andere Finanzthemen. Deshalb ist die monatliche Nutzung nicht automatisch ein Nachteil. Ich muss eine solche App nicht ständig öffnen, um einen Wert daraus zu ziehen. Ihr dauerhafter Nutzen liegt eher darin, dass sie bei bestimmten Lebensereignissen schnell zur Hand ist und die regelmäßige Kontrolle erleichtert, ohne jedes Mal bei null anfangen zu müssen.
Ein sinnvoller Rhythmus wäre für mich eine kurze Prüfung bei größeren Veränderungen und zusätzlich eine gelegentliche Bestandsaufnahme. Dabei geht es nicht darum, jeden Beitrag sofort infrage zu stellen. Viel wichtiger ist die Frage, ob die Verträge noch zum tatsächlichen Leben passen. Ein Umzug, ein neues Hobby, ein anderer Familienstand oder ein Wechsel des Fahrzeugs können den Blick auf die Absicherung verändern, auch wenn im Alltag lange nichts passiert.
Hier zeigt sich der Unterschied zwischen simplr und einer gewöhnlichen Notiz-App. In einer Notiz kann ich zwar Anbieter und Vertragsnummern eintragen, aber sie erinnert mich nicht automatisch daran, in welchem Zusammenhang die Information steht. Eine Tabellenkalkulation ist flexibler, verlangt aber mehr eigene Pflege. Die App ist für mich dann überlegen, wenn ich keine individuelle Finanzdatenbank bauen möchte, sondern eine fertige Umgebung für Versicherungsverträge suche.
Gegenüber dem Papierordner gewinnt simplr vor allem bei der Verfügbarkeit. Gegenüber einem direkten Kontakt mit einem Versicherungsunternehmen gewinnt die App bei der Gesamtübersicht, weil nicht nur ein einzelner Vertrag im Mittelpunkt steht. Wer allerdings ausschließlich eine einzige Police verwaltet und deren Anbieter bereits eine sehr gute eigene App bietet, braucht möglicherweise keine zusätzliche Ebene. In diesem Fall kann die direkte Lösung schneller sein und weniger doppelte Pflege verursachen.
Die Bewertung von 4,7 bei rund 700 Bewertungen und mehr als 300 schriftlichen Rezensionen zeigt, dass viele Nutzer einen klaren praktischen Wert sehen. Ich würde diese Zahlen trotzdem nicht als Ersatz für den eigenen Einsatzzweck verstehen. Eine hohe Zustimmung sagt mir, dass das Grundkonzept ankommt; sie beantwortet aber nicht automatisch, ob die App zu meiner persönlichen Vertragslandschaft oder zu meiner bevorzugten Arbeitsweise passt.
Wie viel Pflege wirklich nötig ist
Der Wartungsaufwand hängt stark davon ab, wie ordentlich ich beim Einstieg arbeite. Wenn die Verträge sauber zugeordnet sind und Änderungen zeitnah eingetragen werden, bleibt die laufende Pflege überschaubar. Der entscheidende Punkt ist, die App nicht als einmalige digitale Schublade zu behandeln. Sobald ein Vertrag ersetzt, gekündigt oder angepasst wird, sollte die Übersicht ebenfalls aktualisiert werden. Sonst entsteht genau das Problem, das die App eigentlich lösen soll: veraltete Informationen.
Ich würde mir deshalb eine einfache persönliche Regel setzen: Jede Änderung an einer Versicherung wird am selben Tag auch in der eigenen Dokumentation nachvollzogen. Das muss keine lange Sitzung sein. Eine kurze Kontrolle nach einem Anbieterwechsel oder einer Adressänderung verhindert späteres Rätselraten. Dieser Workflow ist unscheinbar, aber langfristig wertvoller als eine einmalige, besonders gründliche Einrichtung.
Ein weiterer Tipp ist, die App vor wichtigen Gesprächen zu öffnen, statt erst während des Gesprächs nach Unterlagen zu suchen. Vor einem Termin mit einem Versicherungsberater kann ich so prüfen, welche Verträge bereits bestehen und wo sich Überschneidungen vermuten lassen. Das macht mich nicht automatisch zum Experten, verbessert aber die Qualität meiner Fragen. Besonders bei Haftpflicht-, Hausrat- oder Kfz-Themen verhindert eine Übersicht, dass ich nur den zuletzt erhaltenen Brief im Kopf habe.
Wichtig bleibt die Grenze zwischen Verwaltung und fachlicher Beratung. Eine App kann mir helfen, Verträge zu sammeln und wiederzufinden. Sie ersetzt nicht meine Entscheidung, welcher Schutz sinnvoll ist, und sie sollte auch nicht dazu verleiten, jede Police nur nach dem Preis zu beurteilen. Wenn es um Ausschlüsse, Deckungssummen oder komplizierte persönliche Risiken geht, würde ich die Informationen aus der App als Vorbereitung nutzen und die Bedingungen selbst lesen oder fachlichen Rat einholen.
Wo im längeren Gebrauch Ermüdung entstehen kann
Die größte mögliche Ermüdung liegt für mich in der Pflege einer zusätzlichen Übersicht. Wenn ich bereits die Apps mehrerer Versicherer verwende, Papierpost erhalte und wichtige Dokumente in einer Cloud ablege, kann simplr zunächst wie ein weiterer Ort wirken. Der Nutzen entsteht erst, wenn die App tatsächlich zum bevorzugten Ausgangspunkt wird. Wer Informationen parallel an drei oder vier Stellen aktualisiert, erhöht den Aufwand statt ihn zu senken.
Auch die geringe tägliche Dringlichkeit kann dazu führen, dass die App in Vergessenheit gerät. Bei einer Banking-App gibt es meist einen unmittelbaren Anlass zum Öffnen. Bei Versicherungen passiert oft wochenlang nichts. Das ist kein Fehler des Produkts, aber eine realistische Nutzungshürde. Ich würde simplr daher nicht als App für tägliche Gewohnheit installieren, sondern als ruhiges Verwaltungswerkzeug mit festen Anlässen: Umzug, Schaden, Vertragsänderung, Fahrzeugwechsel oder jährliche Bestandsprüfung.
Ein zweiter Ermüdungspunkt kann entstehen, wenn ich von einer solchen Übersicht automatische Klarheit erwarte. Verträge sind nicht immer leicht vergleichbar, und eine Sammlung von Dokumenten beantwortet nicht jede Frage. Wenn ich wissen möchte, ob eine bestimmte Leistung abgedeckt ist, muss ich weiterhin in die Bedingungen schauen. Die App kann den Weg dorthin verkürzen, aber sie macht komplexe Versicherungsbegriffe nicht automatisch einfach.
Für Menschen, die ihre Finanzen bewusst vollständig selbst in Tabellen organisieren, ist die zusätzliche Struktur möglicherweise unnötig. Ebenso sehe ich keinen großen Grund für simplr, wenn jemand nur sehr wenige Verträge besitzt, alle Unterlagen bereits zuverlässig findet und Änderungen direkt mit dem Anbieter erledigt. In solchen Fällen kann die gewohnte Methode effizienter sein. Die App spielt ihre Stärke eher bei wachsender Unübersichtlichkeit aus.
Die Installationsbasis von über 100.000 zeigt, dass simplr nicht nur für eine winzige Nische gedacht ist. Trotzdem würde ich die Größe der Nutzerschaft nicht mit persönlicher Passgenauigkeit verwechseln. Entscheidend ist, ob ich regelmäßig den Überblick über mehrere Verträge brauche. Wer diese Frage mit Ja beantwortet, hat eine gute Grundlage für einen dauerhaften Nutzen; wer sie mit Nein beantwortet, wird die App wahrscheinlich nur selten verwenden.
Für wen sich das Behalten lohnt
Ich sehe den größten Wert bei Menschen, die gerade Ordnung in ihre Unterlagen bringen möchten, bei Haushalten mit mehreren Versicherungen und bei Personen, die nach einem Umzug oder einer familiären Veränderung den Überblick zurückgewinnen müssen. Auch wer bisher ausschließlich Papier nutzt, kann von der besseren Verfügbarkeit profitieren. Die App ist dabei weniger ein Finanzcoach als ein digitaler Schreibtisch für Versicherungsthemen.
Für Einsteiger ist hilfreich, dass der Einstieg nicht mit einer täglichen Analyse verbunden ist. Man kann mit den wichtigsten Verträgen beginnen und die Übersicht nach und nach vervollständigen. Ich würde dabei nicht nur auf den Vertragsnamen achten, sondern auch auf den praktischen Anlass: Welche Police brauche ich im Notfall? Welche Änderung muss ich dem Anbieter melden? Welche Unterlage würde ich bei einem Telefonat oder Schadenfall sofort suchen?
Fortgeschrittene Nutzer sollten den Mehrwert nüchterner bewerten. Wer bereits ein konsequent gepflegtes System hat, gewinnt durch simplr vor allem dann etwas, wenn die App schneller zugänglich ist oder die Versicherungen übersichtlicher zusammenführt. Wer dagegen eine umfassende Haushaltsbuchführung, Anlageverwaltung oder detaillierte Finanzplanung erwartet, sollte sich nach einer anderen Lösung umsehen. Die Einordnung als Finanz-App bedeutet hier nicht, dass sie alle Geldthemen abdeckt.
Die kostenlose Nutzung senkt die Hürde zum Ausprobieren. Für mich ist das besonders praktisch, weil ich nicht erst eine langfristige Entscheidung treffen muss, bevor ich sehe, ob die zentrale Vertragsverwaltung in meinen Alltag passt. Ich würde die App einige Wochen mit echten, relevanten Unterlagen verwenden und danach prüfen, ob ich schneller finde, was ich suche, und ob ich Änderungen konsequenter dokumentiere. Genau daran sollte sich die Entscheidung orientieren, nicht an der bloßen Installation.
Mein Urteil nach dem Gewöhnungseffekt
Die langfristige Stärke von simplr liegt nicht in ständiger Aufmerksamkeit, sondern in verlässlicher Bereitschaft. Wenn die App im richtigen Moment die eigene Versicherungssituation verständlicher und zugänglicher macht, verdient sie dauerhaft Platz auf dem Smartphone. Ihr Wert wächst nicht durch tägliche Nutzung, sondern durch weniger Sucharbeit bei den seltenen, aber wichtigen Anlässen.
Ich mag besonders, dass der Ansatz ein echtes Alltagsproblem trifft: Versicherungen sind wichtig, aber selten gut organisiert. Die App von blau direkt Berlin GmbH bietet dafür eine naheliegende digitale Anlaufstelle. Gleichzeitig sollte man ehrlich bleiben: Sie nimmt mir nicht jede Prüfung ab, ersetzt keine Vertragslektüre und ist nicht für jeden Haushalt notwendig. Wer nur eine einzelne Police besitzt oder bereits ein funktionierendes Ordnungssystem hat, wird den zusätzlichen Schritt möglicherweise nicht schätzen.
Mit ihrer durchschnittlichen Bewertung von 4,7 und über 100.000 Installationen wirkt die Anwendung etabliert genug, um sie ernsthaft in den eigenen Ablauf einzubauen. Ich würde sie vor allem dann empfehlen, wenn mehrere Versicherungen vorhanden sind und Papier, E-Mail sowie Anbieter-Apps bisher kein zusammenhängendes Bild ergeben. Der beste Test ist eine konkrete Aufgabe: einen Umzug vorbereiten, einen Schadenfall gedanklich durchspielen oder die eigenen Verträge einmal vollständig sortieren.
Mein Fazit fällt deshalb positiv, aber nicht blind begeistert aus. simplr bleibt für mich eine nützliche Verwaltungs-App, wenn ich sie als zentralen Versicherungsordner mit gelegentlicher Pflege verwende. Sie ist weniger geeignet für Menschen, die eine umfassende Finanzzentrale, automatische Entscheidungen oder tägliche Aktivität erwarten. Nach dem ersten Neuheitseffekt entscheidet die eigene Disziplin: Wer Änderungen aktuell hält und die Übersicht bei wichtigen Lebensereignissen nutzt, bekommt einen dauerhaften praktischen Helfer statt einer weiteren vergessenen App.
Vorteile
- Übersichtliche Oberfläche erleichtert den schnellen Einstieg.
- Wichtige Funktionen sind ohne lange Einarbeitung erreichbar.
- Die App unterstützt eine unkomplizierte Organisation im Alltag.
- Inhalte lassen sich meist schnell finden und verwalten.
- Praktisch für Nutzer
- die eine reduzierte App bevorzugen.
Nachteile
- Der Funktionsumfang kann für erfahrene Nutzer zu begrenzt wirken.
- Einige Optionen sind möglicherweise nicht sofort selbsterklärend.
- Die Nutzung kann je nach Gerät unterschiedlich flüssig ausfallen.
- Ohne Internetverbindung könnten wichtige Funktionen eingeschränkt sein.
- Nicht jede persönliche Einstellung lässt sich individuell anpassen.
Häufig gestellte Fragen zu simplr
Was ist simplr und wofür kann ich die App verwenden?
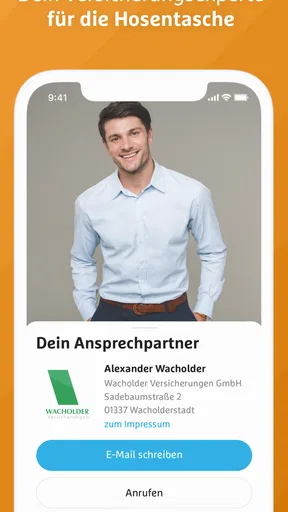
simplr ist eine digitale Versicherungs-App, mit der sich Versicherungsverträge zentral verwalten lassen. Nach der Einrichtung können Nutzer ihre Policen und Vertragsinformationen übersichtlich an einem Ort abrufen, statt verschiedene Unterlagen durchsuchen zu müssen. Je nach Anbieter und Tarif stehen zusätzlich Funktionen wie digitale Dokumente, Kontaktmöglichkeiten oder Unterstützung bei Fragen zur Verfügung. Der genaue Funktionsumfang kann sich nach Region und angebundenem Versicherer unterscheiden.
Ist simplr kostenlos und entstehen durch die Nutzung zusätzliche Kosten?
Der Download und die grundlegende Nutzung von simplr sind in der Regel kostenlos. Für die Registrierung, das Speichern von Vertragsinformationen und den Zugriff auf zentrale Verwaltungsfunktionen wird normalerweise keine separate App-Gebühr verlangt. Trotzdem sollten Nutzer beachten, dass Versicherungsverträge selbst natürlich Kosten verursachen können. Auch optionale Beratungen, Vertragsänderungen oder bestimmte Leistungen können von den Bedingungen des jeweiligen Versicherers abhängen.
Welche persönlichen Daten benötigt simplr und wie sicher sind meine Informationen?
Da simplr Versicherungsdaten verwaltet, werden für die Registrierung und Zuordnung von Verträgen persönliche Angaben benötigt. Dazu können beispielsweise Kontaktdaten, Vertragsnummern oder Informationen zu bestehenden Versicherungen gehören. Vor der Nutzung sollte man die Datenschutzbestimmungen und Berechtigungen aufmerksam prüfen. Empfehlenswert sind außerdem ein starkes Passwort, ein aktuelles Smartphone-Betriebssystem und die Nutzung der App nur über offizielle App-Stores.
Kann ich mit simplr alle meine Versicherungen verwalten?
Ob sämtliche Versicherungen in simplr verwaltet werden können, hängt davon ab, welche Vertragsarten und Versicherer von der Plattform unterstützt werden. Bei kompatiblen Verträgen lassen sich Informationen meist digital hinterlegen oder automatisch zuordnen. Nicht jeder Anbieter und nicht jeder ältere Vertrag wird jedoch zwingend erkannt. Falls ein Vertrag fehlt, kann es erforderlich sein, Daten manuell einzutragen oder direkt den Kundenservice beziehungsweise den Versicherer zu kontaktieren.
Lässt sich simplr auch ohne besondere technische Kenntnisse bedienen?
Die App ist grundsätzlich auf eine einfache und übersichtliche Bedienung ausgelegt. Nach der Anmeldung führen verständliche Menüs und Eingabeschritte durch das Hinzufügen und Verwalten von Versicherungsverträgen. Dennoch kann die erste Einrichtung etwas Zeit beanspruchen, besonders wenn mehrere Policen vorhanden sind oder Dokumente manuell ergänzt werden müssen. Für die Nutzung werden außerdem ein kompatibles Android- oder iOS-Gerät, eine Internetverbindung und aktuelle Zugangsdaten benötigt.


